
전규열 경영학부 교수: [전규열의 경제포커스] 달러를 떠나는 돈, 금으로 향한다
제재·부채·지정학 리스크에 중앙은행들 외환보유고 재편…우리나라도 금 비중 점검할 때
세계 중앙은행들이 다시 금을 사고 있다. 금값이 올라서만은 아니다. 미국 국채와 달러에 지나치게 의존해 온 외환보유액을 조금씩 바꾸려는 움직임이다.
세계 중앙은행의 준비자산에서 금이 차지하는 비중은 27%까지 높아져 미국 국채 비중 22%를 웃돌았다. 1996년 이후 30년 만에 처음이다. 중앙은행들은 2022년 이후 3년 연속 연간 1000t이 넘는 금을 사들였다. 지난 10년간 연평균 매입량이 400~500t 수준이었던 것과 비교하면 이례적이다.
왜 지금 금인가? 가장 큰 계기는 러시아·우크라이나 전쟁이다. 2022년 전쟁 발발 뒤 미국과 유럽 등은 러시아 중앙은행의 해외 외환보유액 약 3000억 달러를 동결하고 러시아를 국제결제망에서 배제했다. 금융자산도 지정학적 갈등에서 자유롭지 않다는 사실이 세계 중앙은행에 각인된 사건이었다.
달러 자산이 안전하지 않다는 뜻은 아니다. 달러는 여전히 국제결제와 금융시장의 핵심 통화다. 다만 각국이 한 가지 통화와 특정 국가의 금융시스템에 외환보유액을 집중하는 것이 과연 안전한가라는 질문을 던지기 시작했다는 의미가 크다.
금은 이 점에서 성격이 다르다. 어느 국가의 채무도 아니고 발행국의 신용에 의존하지 않는다. 해외 금융기관에 맡겨둔 채권과 달리 실물로 보유할 수도 있다. 지정학적 위험이 커질수록 중앙은행 입장에서는 매력적인 보험이 되는 이유다.
미국의 재정 문제도 빼놓을 수 없다. 미국의 국가부채가 빠르게 늘면서 장기적으로 달러와 미 국채의 가치에 대한 우려도 커지고 있다. 재정적자가 계속 확대되고 통화정책과 재정정책의 불확실성이 커질수록 중앙은행들은 달러 자산 이외의 대안을 찾게 된다.
중국·러시아·인도·튀르키예·폴란드 등이 대표적이다. 중국은 미 국채 보유를 줄이는 동시에 금 보유량을 늘려왔다. 이는 단순한 투자 포트폴리오 조정으로만 보기 어렵다. 각국이 결제망과 준비자산을 다변화하면서 달러 중심 금융질서의 틈을 넓히고 있기 때문이다.
그렇다고 ‘탈달러’가 곧 달러의 몰락을 의미하는 것은 아니다. 미국 금융시장의 규모와 달러의 국제적 유동성을 단기간에 대체할 통화는 마땅치 않다. 중국 위안화나 유로가 달러를 완전히 대신하기에도 제약이 많다. 현실은 달러의 퇴장이 아니라 달러에 대한 의존도를 낮추려는 분산에 가깝다.
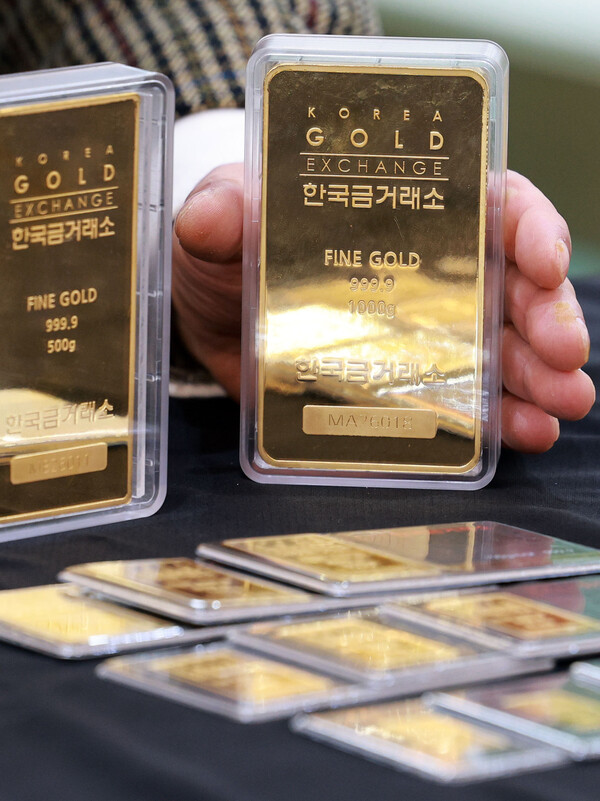
우리나라도 이 흐름에서 자유롭지 않다. 한국은행의 금 보유량은 104.4t으로 외환보유액에서 차지하는 비중이 낮은 편이다. 최근 금 ETF와 국내 제련 금 매입을 재개하려는 움직임 역시 이런 국제적 변화와 무관하지 않다.
핵심은 금을 얼마나 사느냐가 아니다. 외환보유액을 어떤 위험에 노출시킬 것인지에 대한 판단이다. 달러와 미 국채가 여전히 가장 중요한 준비자산이라는 현실을 인정하면서도 특정 자산과 국가에 위험이 쏠리는 것을 줄여야 한다.
중앙은행의 금 매입은 금값에 대한 투자라기보다 보험에 가깝다. 국제정세가 흔들릴수록 보험의 가치는 커진다.
달러 중심의 국제금융질서가 당장 무너질 가능성은 크지 않다. 그러나 세계가 한 통화에 모든 안전판을 걸던 시대가 서서히 끝나고 있는 것만은 분명하다. 한국도 이제 금을 단순한 귀금속이 아니라 외환보유액의 위험을 분산하는 전략자산이라는 관점에서 다시 볼 때다.
전규열
경영학 박사
폴리뉴스 부사장 겸 편집국장
국회입법지원위원
서경대 경영학부 겸임교수
중소벤처부 자문위원(전)
공감신문, 뉴시안 대표이사(전)
<저서>이것만 알면 경제인싸 외 다수
<원문출처>
폴리뉴스 https://www.polinews.co.kr/news/articleView.html?idxno=744403(새 창 열림)