
‘1000조 금융그룹’ 미래에셋의 Next Step
[BEYOND $1T] MAPS와 Digital X 그리고 ‘3.0’
미래에셋그룹이 지난해 7월 고객자산(AUM) 1000조 원 기록을 세운지 1년여 만에 1500조 원 이정표를 가시권에 두고 있다. 하지만 미래에셋의 시선은 그 너머를 향한다.
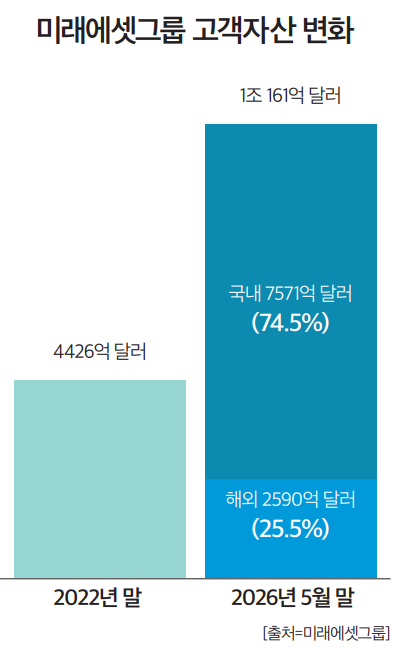
미래에셋에 따르면, 지난 5월 말 기준 그룹 전체 고객자산은 국내 7571억 달러, 해외 2590억 달러로 합계 1조 달러(약 1400조 원)를 웃돌았다. 2022년 말 고객자산이 4426억 달러였던 것을 고려하면 3년여 만에 두 배 이상 불어난 셈이다. 주요 금융그룹사들이 은행을 앞세운 수동적 성격의 자산이 주류인 데 비해, 미래에셋은 증권·자산운용 중심의 투자자산이라는 점에서 이 숫자는 더욱 무게감을 더한다.
하지만 미래에셋에게 1500조 원이나 1조 달러 이정표는 출발선이다. 미래에셋은 최근 ‘미래에셋 3.0’ 비전을 발표하며 다시금 신발끈을 고쳐 맸다. 지금까지 해외 거점과 상품을 늘려 몸집을 키우는 데 집중했다면, 앞으로는 흩어진 역량을 고객 한 사람의 포트폴리오 안에서 작동하게 만드는 일에 전념하려 한다. 한국의 TIGER와 미국의 Global X, 인도의 자산운용사와 증권사, 홍콩의 디지털자산 라이선스, 국내 연금과 자산관리 등을 하나의 경험으로 연결하겠다는 복안이다.
◆ 공모펀드에서 ‘3.0’까지
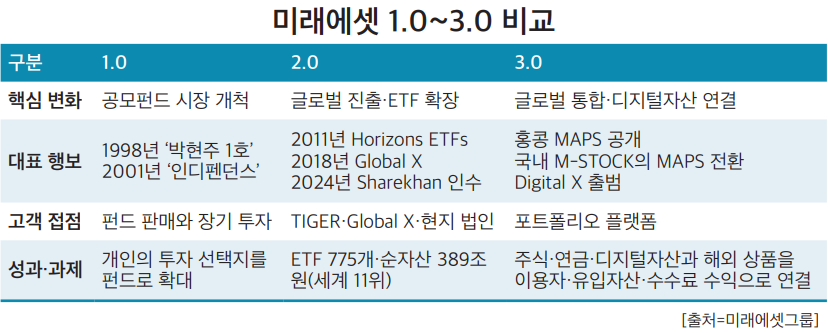
미래에셋그룹의 성장사를 관통하는 표현은 ‘선제적 투자’ 또는 ‘개척’이다. 미래에셋은 1998년 국내 최초의 뮤추얼펀드 ‘박현주 1호’를 출시했고, 2001년에는 국내 최초 개방형 뮤추얼펀드인 ‘미래에셋 인디펜던스 주식형펀드’를 선보였다. 국내에 주식형 펀드 열풍이 불기 시작한 게 1999년부터였음을 고려하면, 상당한 선견지명이었다.
해외투자 관련 움직임도 가장 앞섰다. 2000년대 들어 중국펀드와 인사이트펀드 등 해외투자 상품을 잇달아 내놓았고, 2011년 캐나다 ETF 운용사 호라이즌스와 2018년 미국 ETF 운용사 Global X를 차례로 품으며 해외투자 구심점을 마련했다.
모든 도전이 순탄했던 것은 아니다. 중국펀드와 해외 부동산은 시장이 꺾이면서 ‘먼저 움직인 자의 비용’을 함께 치렀다. 그럼에도 새로운 투자처를 발굴하고 시장을 앞서 개척하는 태도는 미래에셋을 다른 금융그룹과 차별화했다. 창립 초기에는 ‘박현주 회장의 특수성’으로 인식됐으나 현재는 ‘미래에셋의 야성’으로 굳어지며 그룹 정체성이 됐다.
복수의 금융투자업계 관계자에 따르면, 이는 업계에서 미래에셋을 바라보는 일반적인 시선이다. 한 관계자는 “미래에셋에는 아직 야성이 살아 있다”며 “남들이 하지 않던 것을 먼저 해 시장을 열어온 회사”라고 말했다. 또 다른 관계자는 “결과가 늘 좋았던 것은 아니지만 중국펀드와 해외 부동산, 벤처투자까지 국내 금융사에 익숙하지 않았던 영역을 계속 개척해 왔다”고 설명했다.
학계의 평가도 크게 다르지 않다. 서기수 서경대 금융정보공학과 교수는 “미래에셋은 국내 금융권에서 ‘(도전적인) 투자 DNA’와 ‘글로벌 확장’으로 가장 차별화된 경로를 개척해 온 금융그룹”이라며 “자본시장 중심 성장 모델로 (신한·KB 등의) 은행 중심 모델과 경쟁하는 새로운 금융지형을 만들었다”고 의미를 부여했다.
미래에셋 내부적으로는 그간의 여정을 ▲공모펀드 시장을 연 ‘1.0’ ▲글로벌 진출과 ETF 확장을 이룬 ‘2.0’ ▲전통자산과 디지털자산을 연결하는 ‘3.0’으로 구분한다. 미래에셋 3.0은 단순 디지털 전환 구호가 아니라 글로벌 네트워크를 넓힌 2.0의 성과를 ‘반복 가능한 수익모델로 바꾸는’ 다음 단계 비전이자 선언이다. 한 금융권 주요 관계자는 “이 구분이 설득력을 얻으려면 3.0은 새 사업을 하나 더 보태는 데 그쳐서는 안 된다”라며 “2.0 시기 사들인 해외 법인과 브랜드가 서로 고객과 상품, 데이터를 주고받는 네트워크가 돼야 한다”고 부연했다.
◆ 자산운용, ‘3.0’ 미래 제시
현재 미래에셋은 19개국에 걸쳐 52개 법인·사무소를 운영 중이다. 뉴욕과 런던에 연락사무소를 두는 (국내 다른 금융사들) 수준을 넘어, 현지 금융사를 인수해 로컬 인력과 브랜드를 활용하는 식이다. 미국의 Global X, 캐나다의 Global X Canada(옛 Horizons ETFs), 인도의 Mirae Asset Sharekhan 등이 각 시장에서 사업을 전개하며 경쟁력을 키우고 있다.
미래에셋은 한국 본사가 모든 상품을 설계해 각 시장에 내려보내기보다, 현지 조직이 로컬 고객의 수요를 읽고 상품을 만들어 판매케 한다. 금융투자업계에서 미래에셋의 글로벌화를 ‘현지화된 투자 플랫폼 연합’으로 바라보는 배경이다.
이 같은 구조는 ETF 사업에서 특히 빛을 보고 있다. 미래에셋자산운용이 지난 8월 기준 한국과 미국, 캐나다, 호주, 인도, 일본 등에서 운용하는 ETF는 775개로 순자산이 389조 원에 달했다. 글로벌 11위 규모로, 한국의 TIGER와 미국의 Global X는 각각 1000억 달러 자산을 넘어섰다.
자산 성과는 수익으로 이어졌다. 미래에셋자산운용의 올해 상반기 연결 수수료수익은 9024억 원으로 전년 동기보다 63.8% 늘었고, 연결 영업이익은 6081억 원으로 123% 증가했다. 주요 해외 계열사의 순이익 합계도 3778억 원으로 102.3% 늘었다. Global X 등을 거느린 글로벌ETF홀딩스가 2630억 원을 벌어들이며 전체 실적을 견인했다. ETF 자산 증가가 운용보수와 해외법인 이익 확대로 이어지면서 글로벌 사업이 실질적인 수익원으로 자리 잡았다.
ETF는 상품이면서 유통망이라는 점에서도 위 선전은 주목할 만하다. 한 번 상장한 상품은 거래소와 퇴직연금, 자문 플랫폼을 통해 장기간 고객과 만난다. 테마형 상품을 빠르게 내놓는 기획력만으로는 규모를 유지하기 어렵고, 지수 개발과 유동성 공급, 마케팅, 기관영업이 함께 유기적으로 맞물려 돌아가야 한다.
미래에셋은 인수한 현지 운용사를 이 유기 연결망의 전초기지로 활용했다. 현지에서 만든 상품을 로컬 투자자들에게 파는 구조가 확고히 자리를 잡았고 성과를 냈다. 3.0이 지향하는 ‘글로벌 통합’도 브랜드를 하나로 합치는 것보다 이 상품 제작·판매망을 고도화하고 서로 긴밀히 연결하는 작업이 주가 될 것으로 예상된다.
그런 의미에서 인도는 미래에셋의 다음 ‘종합 실험장’으로 높은 관심을 받는다. 미래에셋은 2018년 현지 증권업에 진출한 데 이어 2024년 5866억 원을 들여 현지 10위권 증권사인 셰어칸 인수를 마쳤다. 운용과 브로커리지, 대출·자산관리, 벤처투자를 한 시장 안에서 연결할 ‘토대’를 갖춘 셈이다. 셰어칸 영업망에 미래에셋 상품을 얹고, 인도 고객의 자산을 글로벌 포트폴리오로 확장한다면 ‘해외 법인의 집합’을 ‘글로컬(Global과 Local의 합성어) 금융생태계’로 바꾸는 선례가 될 수 있다.
◆ 증권, ‘3.0’ 기반 확보
미래에셋증권의 실적도 3.0에 필요한 자본과 고객 기반을 동시에 보여준다. 미래에셋증권의 올해 2분기 연결 순이익과 상반기 누적 순이익은 각각 1조 9052억 원, 2조 9072억 원으로 모두 사상 최대를 기록했다. 자기자본은 16조 2000억 원으로 늘었고, 국내외 고객자산은 784조 원에 달했다. 이 가운데 금융상품 고객자산은 254조 4000억 원, 연금자산은 80조 8000억 원이었다. 10억 원 이상 고액자산가도 5만 8000명으로 집계됐다. 금융상품 거래 중개 수수료에 크게 의존하는 브로커리지 회사에서 장기자금을 관리하는 자산관리회사로의 변모가 확연하다.
다만, 실적 평가 시 주의할 부분도 있다. 2분기 세전이익 2조 5287억 원 가운데 스페이스X 관련 평가이익이 1조 6242억 원으로 64%를 차지한 까닭이다. 앞서 미래에셋증권은 스페이스X 주식을 평균 34달러 수준에 확보한 바 있다. 2분기 말 이 주가가 170.86달러까지 오르면서 공정가치 평가이익으로 1조 6242억 원이 인식됐다. 이는 주식을 처분해 확정한 이익이 아니어서 주의가 필요하다.
그렇다고 해도 이번 실적 호조를 평가절하할 이유는 없다. 스페이스X 평가이익을 제외하고도 2분기 세전이익이 9044억 원에 달해 전 분기 대비 117.5% 증가한 까닭이다. (스페이스X를 포함한 투자 성과와 함께) 브로커리지·자산관리·기업금융 등 본업의 이익도 크게 늘었다는 의미다.
◆ MAPS와 Digital X, 3.0
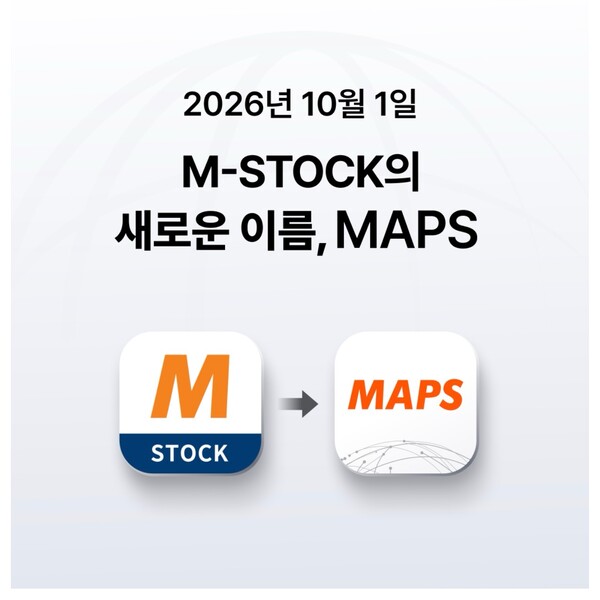
3.0의 방향은 고객 접점인 애플리케이션 변화에서 가장 선명하게 확인할 수 있다. 미래에셋증권은 오는 10월 1일부터 국내 모바일트레이딩시스템(MTS) M-STOCK의 이름을 MAPS(Mirae Asset Portfolio Service)로 바꿀 예정이다. 주식 매매 중심의 MTS를 투자정보 탐색과 자산관리까지 지원하는 플랫폼으로 확대한다는 구상이다. 디지털자산 시세와 투자정보를 제공하는 전용 페이지도 마련한다.
MAPS는 지난 6월 홍콩에서 먼저 선보였다. 미래에셋증권 홍콩법인은 4월 현지 금융당국으로부터 개인 대상 디지털자산 거래 라이선스를 확보하고, 6월 26일 전통자산과 디지털자산을 함께 다루는 MAPS 플랫폼을 공개했다. 한국에서 만든 서비스를 해외에 복제하는 방식이 아니라 규제와 고객이 다른 시장에서 먼저 모델을 검증한 뒤 한국과 미국, 중국, 싱가포르로 넓히는 접근이다.
따라서 3.0의 경쟁 상대는 국내 금융사에 한정되지 않는다. 글로벌 온라인 브로커와 빅테크, 가상자산 플랫폼이 모두 경쟁 대상이다. 이들이 한 모바일 화면에서 고객의 선택과 시간을 놓고 경쟁한다. 미래에셋 미국 법인이 미 예탁결제원(DTCC)의 토큰화 워킹그룹에 참여해 토큰증권의 결제·보관과 투자자 보호 기준을 논의하는 것도 플랫폼의 ‘보이지 않는 글로벌 인프라’ 경쟁력을 쌓는 작업이다.
디지털자산 관련 미션은 Digital X가 맡는다. 미래에셋컨설팅은 지난 7월 코빗 지분 97.15%를 확보하고 이달 16일 사명과 거래소 서비스명을 모두 Digital X로 바꿨다. 박현주 회장은 “그룹의 1500조 원 고객자산을 바탕으로 Digital X를 150조 원 규모의 사업으로 키우고 2027년 흑자 전환을 이루겠다”는 목표를 제시한 바 있다. 가상자산 거래에 머물지 않고 스테이블코인과 실물연계자산(RWA), 토큰증권 발행(STO)으로 영역을 넓힌다는 구상이다.
MAPS 개편과 Digital X 인수로 미래에셋 3.0의 사업 구도는 대강의 윤곽을 드러냈다. MAPS에서 주식과 연금, 디지털자산을 어느 범위까지 통합할지, Digital X가 미래에셋의 기존 고객·상품 기반과 어떻게 연계될지는 앞으로 구체화할 부분이다. TIGER와 Global X, 인도의 운용·증권사 등 각국의 상품과 판매망이 이 체계 안에서 어떻게 연결될지에 벌써부터 금융권 관심이 뜨겁다. 금융투자업계 한 관계자는 “이들 사업을 통해 유입되는 고객과 자산, 여기서 발생하는 수수료 수익이 미래에셋 3.0의 성패를 가늠할 수 있는 척도가 될 것”이라며 “또다시 개척자의 길에 오른 미래에셋이 1.0, 2.0의 성공을 이어 나갈 수 있을지 기대된다”라고 밝혔다.
<원문출처>
포춘코리아 https://www.fortunekorea.co.kr/news/articleView.html?idxno=54170(새 창 열림)